Autor: energiaextremadura
El negocio internacional aporta ya el 70% del resultado neto de Iberdrola
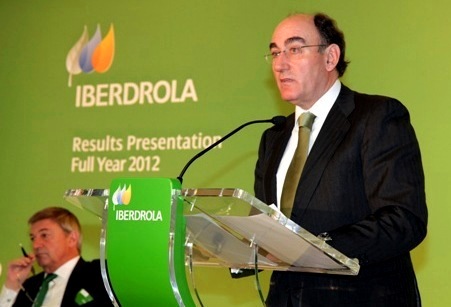
Iberdrola ha obtenido un beneficio neto durante 2012 de 2.840,7 millones de euros, un 1,3% más que en el ejercicio anterior. Este comportamiento se debe, fundamentalmente, a la buena evolución de los negocios internacionales – que ya representan un 70% del total- cuyo beneficio neto ha mejorado un 35% hasta alcanzar los 1.979 millones de euros. En España –que sólo aporta un 30% del beneficio neto- desciende un 36% hasta los 862 millones de euros, situándose en niveles del año 2000 a pesar de las inversiones de más de 21.000 millones de euros realizadas por la Compañía en el país desde 2001.
El Grupo se sitúa así como una de las compañías europeas que ha logrado mantener sus resultados estables desde el comienzo de la crisis, ya que desde 2008 su beneficio neto se ha mantenido por encima de los 2.800 millones de euros ejercicio tras ejercicio.
El beneficio bruto de explotación (Ebitda) se ha situado en 7.726,6 millones de euros, un 1% más que en el anterior ejercicio. Por negocios, crece el Ebitda del área de generación y comercial – 2.355,2 millones de euros, un 3,7% más – y de renovables, cuyo Ebitda mejora un 13,8% hasta los 1.620,3 millones de euros, mientras que el área de redes se sitúa en 3.773,7 millones €. Los negocios regulados representan el 75% del Ebitda total de Iberdrola.
En lo que se refiere al área renovable, el Ebitda se ha incrementado un 13,8% hasta 1.620,3 millones de euros y, excluyendo los resultados del negocio térmico en Estados Unidos, el crecimiento se habría situado en el 15,8%. Estos resultados provienen de una mejora en el comportamiento del negocio, ya que el crecimiento de la capacidad operativa (+4%) y el incremento del factor de carga han provocado un aumento de la producción (+10,7%) en todas las áreas geográficas, y del aumento de los precios y la mejora de la eficiencia. Con todo ello, la capacidad instalada ha superado los 14.000 megavatios (MW) y la producción se ha situado cerca de los 32.000 gigavatios hora (GWh).
Asimismo, el Grupo ha continuado ajustando su ritmo inversor hasta situarlo en 3.259 millones de euros. De esta cantidad, un 61% se ha destinado a redes, con lo que se pone de manifiesto la apuesta de Iberdrola por los negocios con retornos más seguros y predecibles.
En términos de beneficio neto, España solamente aporta un 30% de los 2.840,7 millones de euros obtenidos por el Grupo en 2012. Este peor comportamiento se debe sobre todo a las medidas regulatorias incluidas en el Real Decreto 13/2012 del mes de marzo, a las medidas fiscales de la Ley 15/2012 y a la menor producción, que han influido negativamente en las áreas de redes y generación, respectivamente. En este sentido, el ejercicio ha estado marcado por el recorte en la remuneración a la distribución y por el aumento de los impuestos, que han experimentado un incremento del 12,3%. Por negocios, el Ebitda de redes en España alcanzó los 1.348,3 millones de euros, un 13,3% menos. Este descenso se debe sobre todo a los menores ingresos regulados por la aplicación del Real Decreto mencionado, que supuso un impacto negativo de 233 millones de euros.
En el área de generación y comercial, el negocio en España se ha visto afectado por una caída del 15,5% de la producción, con un descenso en la generación hidroeléctrica de casi el 40%. Sin embargo, la sentencia del Tribunal Supremo sobre la financiación del bono social ha contribuido a que el Ebitda de esta área aumente un 2,2% hasta los 1.605,4 millones de euros.
Para el consejero-director general de Iberdrola, José Luis San Pedro, las medidas aprobadas por el Gobierno en 2012 para contener el déficit de tarifa del sector eléctrico, entre las que figura la disminución de la retribución a la actividad de distribución y la aprobación de nuevas cargas impositivas a la de generación, tienen un impacto de 924 millones de euros para Iberdrola.
Foto: Ignacio Galán, presidente de Iberdrola, en la presentación de los resultados en Londres, junto con José Luis San Pedro.
Florentino Pérez ultima con General Electric la venta de tres plantas termosolares, una de ellas en Badajoz
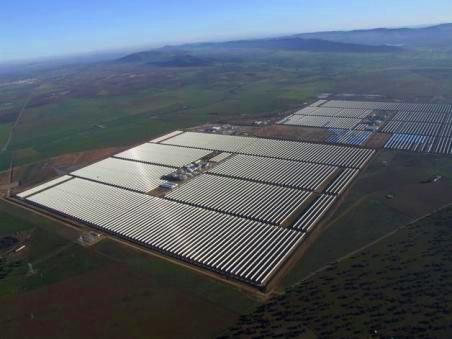
ACS, la empresa que preside Florentino Pérez y está liderada accionarialmente por la familia March, retoma de nuevo su plan de desinversiones en el negocio de las renovables, con las termosolares como negocio estrella.
Tras varios meses de parón negociador provocado por los continuos cambios legislativos en el sector, ACS ha llegado a un acuerdo con el gigante mundial General Electric para la venta de tres de sus plantas termosolares construidas en su día por su filial Cobra: dos de ellas en Castilla-La Mancha (Manchasol I y Manchasol II en Alcázar de San Juan y Ciudad Real) y una tercera en Extremadura, la de Torre de Miguel Sesmero en Badajoz, cuya venta quedó pactada a finales del 2011 por más de 111 millones de euros pero que finalmente quedó en situación de stand by.
La venta de esta última, inaugurada por el entonces presidente extremeño Guillermo Fernández Vara y Florentino Pérez en febrero del 2010, se pactó en su día con General Electric Energy y el fondo alemán KGAL.
Ahora, las conversaciones para la venta de las dos plantas en Castilla-La Mancha parecen haber desbloqueado la venta de la termosolar extremeña, situada en la provincia de Badajoz.
Aunque el nuevo marco regulatorio ha provocado una merma considerable en la retribución de las termosolares con derecho a prima -como es el caso de las tres plantas de ACS que comprará General Electric– finalmente el gravamen a la generación ha quedado por debajo -se llegó a hablar de más de un 20%- de lo que en principio temían los grandes grupos extranjeros. Eso sí, ante estos cambios legislativos que reducirán los ingresos de los proyectos termosolares, los precios de venta de este tipo de instalaciones son ahora sensiblemente inferiores a los de hace tres años, incluido el de la planta extremeña.
Las tres plantas que venderá el grupo que preside Florentino Pérez suman 150 megawatios de potencia. ACS, a través de Cobra, se había convertido en el tercer grupo español con más proyectos termosolares con derecho a prima construidos y proyectados sólo por detrás de Abengoa y Acciona.
Ahora, sus acuciantes necesidades de refinanciación de la deuda le obligar a desinvertir en grandes áreas de negocio como el de las renovables donde ya ha vendido gran parte de sus proyectos eólicos a diferentes grupos eléctricos y de capital riesgo.
A finales del 2010, con la valoración de los activos renovables todavía en auge, ACS llegó a valorar su negocio en esta área cerca a de los 5.000 millones de euros. Actualmente el grupo habría cerrado ya contratos de venta valorados en 2.000 millones de euros, entre ellas la venta de parques eólicos a Bridgepoint por 550 millones de euros.
Foto: Vista aérea de la planta termosolar de ACS en Torre de Miguel Sesmero, en Badajoz.
Ninguna empresa extremeña entre las 22 españolas que acudirán a la Feria Middle East Electricity de material eléctrico en Dubai
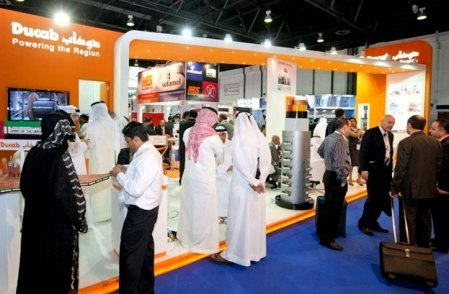
Ninguna empresa del sector de material eléctrico de Extremadura acudirá a la importante feria Middle East Electricity, que se celebrará en Dubai (Emiratos Árabes Unidos) del 17 al 19 de febrero y que contará con la presencia de 22 empresas españolas a través del Instituto de Comercio Exterior (ICEX).
Este certamen, de periodicidad anual, está enfocado especialmente al material eléctrico de baja y media tensión y en él se abordan temas como la energía nuclear, la generación de energía, la energía renovable, la iluminación, la electricidad y el agua, entre otros.
En la edición del año 2011, se dieron cita 1.043 expositores (50% extranjeros) y más de 45.000 visitantes, procedentes de 114 países. El área donde se celebra la feria está considerada como una de las de mayor potencial crecimiento para el sector eléctrico, tanto de material como de ahorro energético y nuevas energías renovables.
La presencia de estas empresas en la feria se enmarca dentro del plan sectorial desarrollado por ICEX en coordinación con la Asociación de Fabricantes y Exportadores de Material Eléctrico y Electrónico (AMEC AMELEC).
Por comunidades autónomas, la mayor participación corresponde a Cataluña con 6 empresas (6 de Barcelona), seguida por País Vasco (5 de Vizcaya), Aragón (3 de Zaragoza), Comunidad de Madrid (2), Murcia (2), Comunidad Valenciana (1 de Valencia), Castilla-La Mancha (1 de Toledo), Galicia (1 de A Coruña) y Cantabria (1).
En 2011 las exportaciones españolas de aparellaje eléctrico en valor superaron los 3.517 millones de euros, lo que supuso un crecimiento de nuestras exportaciones del 17,5% respecto a 2010. Los datos de enero a octubre de 2012 señalan que las exportaciones españolas del sector excedieron los 3.071 millones de euros, lo que representó un crecimiento del 5,6% respecto al mismo período del año anterior.
En 2011, los Emiratos Árabes Unidos constituyeron nuestro decimosexto cliente mundial, absorbiendo el 1,2% de nuestras exportaciones totales del sector en valor. Las ventas de aparellaje eléctrico a dicho mercado se situaron en 2011 en torno a los 41,3 millones de euros, y de enero a octubre de 2012 dicha cuantía ascendió a 40,5 millones de euros.
- ← Anterior
- 1
- …
- 594
- 595
- 596
- …
- 679
- Siguiente →

