MERCADO ELÉCTRICO
El ANUARIO ENERGIA Y MEDIO AMBIENTE EXTREMADURA 2026, ya en la calle
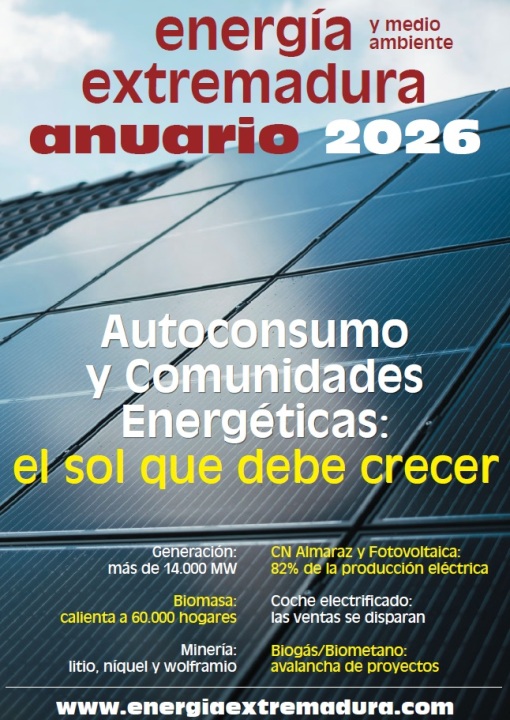
El nuevo ANUARIO ENERGIA Y MEDIO AMBIENTE EXTREMADURA 2026, en su decimocuarta edición, ya está en la calle. Centrado especialmente en esta edición en temas relacionados con el autoconsumo, las comunidades energéticas y el almacenamiento.
El ANUARIO 2026 vuelve a dar la radiografía exacta del sector eléctrico regional extremeño, que superó en el año 2025 los 14.000 MW de potencia de generación instalados y los 31.326 GWh generados en ese año. Extremadura se consolida, gracias a la Central Nuclear de Almaraz y a su potencia fotovoltaica, acompañado de la generación hidroeléctrica y termosolar, como la tercera región española en producción eléctrica solo por detrás de Cataluña y Andalucía.
Según los datos del “Informe del sistema eléctrico español 2025 y Las renovables en el sistema eléctrico español 2025 elaborados por REE, Extremadura generó el 52,4% con renovables en 2025, una cuota que asciende al 52,9% al incluir la producción realizada por las instalaciones de autoconsumo. En la región, toda la generación proveniente del autoconsumo es de origen solar fotovoltaico.
Extremadura presenta la mayor intensidad de potencia de energías renovables de España: 0,29 MW/Km2. La estructura de producción eléctrica extremeña estuvo liderada en 2025 por la nuclear con el 47% de la generación total. Le sigue la solar fotovoltaica (con el 35% -incluida la aportación de instalaciones de autoconsumo, la hidráulica (12,3%) y la solar térmica, responsable del 4,2% del total. Completan esta estructura de producción anual el contingente de otras renovables, la eólica y la cogeneración, con menos de un 1% del total cada uno.
El ANUARIO ENERGIA Y MEDIO AMBIENTE EXTREMADURA 2026 también incluye una entrevista con la Consejera de Industria, Energía., Ciencia y Territorio de la Junta de Extremadura, quien destaca que la planificación eléctrica y la industrialización deben ir de la mano en la región. Ante los numerosos proyectos de biogás y biometano presentados en diferentes comarcas y municipios de la región, la Consejera asegura que “deben desarrollarse con todas las garantías ambientales y con diálogo con el territorio”.
Otro de los temas que se analizan en el ANUARIO 2026 es el de los proyectos de grandes centros de datos de más de 100 MW que existen en diferente momento de tramitación en Extremadura y su vinculación con la generación eléctrica.
El autoconsumo y las comunidades energéticas centran buena parte de los contenidos del ANUARIO 2026, poniendo el foco en el retraso existente en la región en ambos casos frente a su gran potencial de generación fotovoltaica solar. En el caso del autoconsumo sólo representa el 3% del total de la generación de FV regional. En el caso de las comunidades energéticas, la región superará las 50 en este año 2026, de las que el 70% están impulsadas o participadas por ayuntamientos.
El ANUARIO 2026 destaca que el 56% de los grandes municipios de la provincia de Badajoz bonifican en el IBI frente al 25% en la provincia de Cáceres.
El propio presidente del Cluster de la Energía de Extremadura, Vicente Sánchez, solicita en una entrevista que incluye el ANUARIO 2026 que las futuras ayudas al autoconsumo en la región apuesten por “procedimientos más agiles, sencillos y eficientes”. Mientras, José Donoso, director general de UNEF destaca que el impacto económico de la fotovoltaica en la región se traduce en 45 millones de euros en impuestos locales y en 26 millones de euros en rentas de la tierra por arrendamientos o alquileres”.
El ANUARIO ENERGIA Y MEDIO AMBIENTE EXTREMADURA 2026 también repasa la importancia de la energía de origen termosolar e hidroeléctrica en Extremadura. En este último caso, la región fue la tercera región en producción hidroeléctrica em 2025 con 3.879 GWh.
El sector de la biomasa también tiene su parte de protagonismo en el ANUARIO 2026, con una producción prevista en Extremadura de este año de unas 25.000 toneladas. Un informe de AVEBIOM destaca la posición como referente en bioenergía, con unos 60.000 hogares usando la biomasa de forma habitual.
Otro informe del Instituto Geológico y Minero de España (CN IGME-CSIC) destaca el potencial geológico y minero de Extremadura en recursos minerales críticos y estratégicos.
Mientras, en el lado de la movilidad renovable, las ventas de coches electrificados en Extremadura crecen un 77% en el primer semestre del 2026, mientras que las matriculaciones de coches diesel ya suponen menos del 3% del total de la región. Mientras, el número de gasolineras hay crecido hasta las 500 con la incógnita del desarrollo del coche eléctrico en su horizonte.
Para conseguir el ANUARIO ENERGIA Y MEDIO AMBIENTE EXTREMADURA 2026 puede solicitarse en energiaex@gmail.com
La revolución silenciosa de la demanda eléctrica
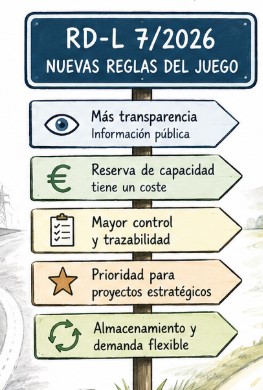
Meses después del RD-L 7/2026, la demanda comienza a transformar las reglas del sistema eléctrico
Texto:
Guadalupe Calama Toro
Ingeniera Industrial, Arram Consultores SL
Hasta hace apenas unos años, el gran reto regulatorio del sistema eléctrico español consistía en facilitar la integración de las energías renovables. El debate giraba en torno al acceso a red de parques fotovoltaicos, eólicos y últimamente de plantas híbridas a una red cada vez más saturada.
Hoy el escenario ha cambiado, la entrada en vigor del Real Decreto-ley 7/2026 ha comenzado a transformar la forma en que entendemos el acceso y conexión al sistema eléctrico.
La electrificación de la industria, el crecimiento de los centros de datos, la implantación masiva del autoconsumo, el despliegue del almacenamiento y la futura participación activa de los consumidores han convertido a la demanda eléctrica en un recurso estratégico que también necesita capacidad de acceso.
Es en este sentido donde el Real Decreto-ley 7/2026, de 20 de marzo, introduce uno de los cambios regulatorios más importantes de los últimos años.
Más que una reforma puntual, la norma supone un cambio de filosofía: la capacidad de acceso deja de entenderse como un derecho que se reserva indefinidamente y pasa a convertirse en un recurso limitado que debe gestionarse de forma eficiente.
Del acceso a la generación al acceso de la demanda
Durante años el regulador centró sus esfuerzos en ordenar los permisos de generación para evitar la especulación y liberar capacidad bloqueada por proyectos que nunca llegaban a construirse.
El RD-L 7/2026 traslada ahora esta misma filosofía a la demanda.
El crecimiento previsto del consumo eléctrico, impulsado por la electrificación de la industria, el vehículo eléctrico, las bombas de calor o los centros de datos, obliga a gestionar con mayor rigor una capacidad de acceso que comienza a ser escasa en numerosos nudos de la red.
El mensaje es claro: reservar capacidad sin desarrollar el proyecto deja de ser una opción.
Cinco cambios que redefinen las reglas del juego
La norma incorpora numerosas modificaciones, pero todas ellas responden a un objetivo: optimizar el uso de la capacidad disponible.
1. Más transparencia sobre la capacidad disponible
Los gestores de las redes, tanto de transporte como de distribución, deben publicar información periódica sobre la capacidad solicitada, otorgada, liberada o caducada.
Con esta medida se pretende que promotores, consumidores e inversores dispongan de una visión mucho más clara de la situación de cada nudo, facilitando la planificación de sus proyectos y reduciendo parte de la incertidumbre que actualmente existe.
Aunque aún queda muchos aspectos por concretar, como el formato, el detalle de los datos a incluir o la periodicidad, ya se están dando pasos como la publicación de los mapas de demanda en la CNMC, donde desde finales de mayo se muestra la capacidad de acceso de la demanda a la red de transporte diferenciando si se trata de una instalación de demanda o de almacenamiento, y bajo la consideración de si llevan o no interfaz de electrónica de potencia (CEP).
2. Reservar capacidad tendrá un coste económico
Uno de los cambios más impactantes ha sido la creación de la prestación por reserva de capacidad de acceso, ya en vigor desde finales de junio
Hasta ahora era posible mantener durante largos periodos permisos de acceso sin apenas coste económico.
Con el nuevo modelo, quien reserve capacidad deberá asumir un pago periódico hasta que se formalice el correspondiente contrato de acceso. De esta forma se pretende liberar capacidad ocupada por proyectos estancados y favorecer que los nudos disponibles sean utilizados por iniciativas realmente viables.
La capacidad deja así de ser un bien gratuito para convertirse en un recurso con valor económico.
3. Los permisos tendrán mayor control y nuevas causas de caducidad
La incorporación obligatoria del código CNAE a los permisos de acceso y conexión, incluidos los de demanda para almacenamiento, junto con la introducción de nuevos hitos administrativos, para mantener el permiso de acceso y conexión de demanda, pretende dotar al sistema de una mayor trazabilidad y evitar cambios sustanciales en los proyectos inicialmente autorizados.
Además, los titulares de permisos ya concedidos deberán adaptarlos dentro de los plazos establecidos, en concreto antes del 21 de septiembre de este año, ya que el incumplimiento puede suponer su caducidad.
Esta medida obligará a muchas empresas a revisar durante los próximos meses el estado de sus expedientes administrativos.
4. Prioridad para proyectos estratégicos
Otro de los cambios relevantes es la creación de procedimientos específicos para proyectos considerados de alta prioridad.
Determinadas actuaciones industriales, proyectos estratégicos o ampliaciones de consumo podrán acceder a procedimientos preferentes, incluso suspendiendo temporalmente la tramitación ordinaria en determinados nudos.
Esta medida pretende alinear la planificación eléctrica con la política industrial y favorecer aquellas inversiones consideradas estratégicas para el país.
Sin embargo, también plantea interrogantes sobre cómo se gestionará la competencia entre proyectos prioritarios y el resto de solicitudes.
5. El almacenamiento y la demanda flexible entran definitivamente en escena
Probablemente el aspecto con mayor recorrido de futuro sea el reconocimiento del almacenamiento como un elemento esencial para la operación del sistema.
Pero el verdadero cambio va más allá.
El Real Decreto-ley 7/2026 sienta las bases para la aparición de los permisos de demanda flexible, una nueva figura que permitirá adaptar el consumo a las necesidades de la red y aprovechar mejor la producción renovable, y los proyectos de almacenamiento serán los primeros en optar por este tipo de demanda.
El pasado 11 de agosto, se publicó en el BOE la Resolución de la CNMC por la que se establecen los permisos de acceso flexibles de la demanda de energía eléctrica a la red de transporte y a las redes de distribución (RDC/DE/003/25), lo que constituye el primer desarrollo reglamentario del nuevo modelo previsto.
Con esta modalidad de permisos, se abre la puerta a un sistema eléctrico mucho más dinámico, donde consumidores, baterías, autoconsumos, industrias y agregadores podrán participar activamente en la gestión del equilibrio entre oferta y demanda.
En otras palabras, el consumidor deja de ser un sujeto pasivo para convertirse en un recurso energético.
Meses después de su aprobación, aún queda mucho camino por recorrer
Aunque buena parte de la norma ya está en vigor, su aplicación práctica continúa condicionada por desarrollos reglamentarios imprescindibles.
Entre los desarrollos pendientes destacan la implantación efectiva del nuevo régimen de permisos flexibles aprobado por la CNMC, la regulación completa de la demanda flexible, el establecimiento del valor definitivo de la prestación por reserva de capacidad, la concreción de los formatos de publicación de capacidades y otros aspectos técnicos relacionados con el almacenamiento.
Mientras estas cuestiones permanezcan abiertas, empresas y promotores seguirán trabajando en un escenario de incertidumbre regulatoria.
Un calendario que el sector no puede perder de vista
Los próximos meses estarán marcados por varios hitos relevantes para el sector.
Tras el cierre de la ventana extraordinaria para la renuncia o adaptación de permisos, el siguiente gran hito será la actualización de los permisos de demanda con la incorporación del correspondiente código CNAE antes del 21 de septiembre. Por otra parte, el sector afronta ahora la aplicación práctica de las modalidades de permisos flexibles aprobadas por la CNMC y su integración en los procedimientos de acceso y conexión.
Cada uno de estos hitos condicionará la planificación de numerosos proyectos tanto industriales, como de almacenamiento y electrificación.
Más que una reforma normativa, un cambio de modelo
Quizá el mayor mérito del Real Decreto-ley 7/2026 no resida en ninguna de sus medidas individuales, sino en la nueva visión de conjunto que introduce.
Por primera vez, la regulación deja de centrarse exclusivamente en la generación renovable y comienza a considerar la demanda como un elemento activo del sistema eléctrico.
La capacidad de acceso de demanda pasa a gestionarse como un recurso estratégico, el almacenamiento deja de ser un complemento para convertirse en una infraestructura esencial, y la flexibilidad aparece como uno de los pilares sobre los que deberá construirse el sistema eléctrico de la próxima década.
Esta transformación necesita de completar cuanto antes el desarrollo reglamentario pendiente, definiendo reglas claras y ofreciendo seguridad jurídica y certidumbre para convertir esa hoja de ruta en las inversiones reales que espera el sector.
En Arram Consultores SL, seguimos de cerca esta evolución normativa para ayudar a nuestros clientes a convertir los cambios regulatorios en oportunidades.
España integró en 2025 el 96,6% de la producción renovable programada en los mercados

Red Eléctrica está desplegando diferentes medidas para reducir el uso y coste de las restricciones técnicas (RRTT) en el sistema eléctrico, que ha sido necesario intensificar en los últimos años de profunda transformación del mix eléctrico, marcada por un despliegue renovable muy significativo y con una especial concentración en determinadas zonas del sistema.
Esta evolución ha introducido nuevos retos técnicos para el funcionamiento del sistema eléctrico, pero también ha contribuido de forma decisiva a reducir el precio de la energía para los consumidores. España cuenta hoy en día con uno de los mayores niveles de penetración renovable de la Unión Europea: en 2025, integró el 96,6% de la producción renovable programada en los mercados, una cuota especialmente significativa si tenemos en cuenta los 39 GW renovables que desde 2021 se han incorporado al sistema peninsular.
Este crecimiento ha permitido que en los últimos cuatro años el precio final de la electricidad haya experimentado una tendencia descendente: el precio actual se sitúa en torno al 60% del registrado en 2021. En lo que llevamos de 2026, el coste de la energía a precios constantes prácticamente ha sido el mismo que el de siete años antes, al contrario de lo sucedido en la mayoría de los países de nuestro entorno, que registraron crecimientos relevantes. De hecho, en España el año pasado el precio final fue menor que el del mercado diario en Alemania, Holanda, Austria, Polonia, Italia, Grecia y Reino Unido.
El análisis del volumen de energía movilizado en las restricciones técnicas, tanto en la red de transporte como en las redes de distribución, y de su coste total desde 2021 muestra un incremento sostenido estructural, vinculado al proceso de transformación del sistema eléctrico. En 2021, el coste fue de 724 millones de euros; en 2022 alcanzó los 1.104 millones; en 2023, los 1.751 millones; en 2024, los 2.057 millones; y 2025 cerró con un coste de 3.347 millones. Conviene precisar que en 2025 la operación reforzada solo representó una parte menor del coste total de las RRTT.
El coste de RRTT no lo fija Red Eléctrica. El operador del sistema identifica y activa las medidas necesarias para garantizar la seguridad del sistema, pero no determina el precio al que se retribuye la energía movilizada, que depende de las ofertas presentadas por los sujetos participantes (principalmente generadores) bajo un esquema pay as bid. Por este motivo, en 2025, la energía total programada por el OS en RRTT aumentó un 47%, mientras que su coste lo hizo un 63%. Esta diferencia se explica porque el precio al que los agentes ofertaron y cobraron la energía necesaria se situó en 165 €/MWh, muy por encima del precio medio del mercado eléctrico, de 65,26 €/MWh. Es decir, la energía se incrementó en 1,5 veces y el precio percibido por esta energía fue más del doble del de la energía casada en el mercado (en concreto en 2,5 veces mayor).
En este contexto, Red Eléctrica considera necesario seguir trabajando regulatoriamente para minimizar la energía necesaria en el proceso de restricciones e incentivar en los participantes el establecimiento de precios más competitivos.
En el marco de sus funciones, Red Eléctrica viene desarrollando varias líneas de actuación. Algunas tienen que ver con soluciones para maximizar el uso de la red existente, como SRAP, una solución digital, que no existe en ningún otro país de Europa, y que permite resolver o reducir las restricciones asociadas a sobrecargas en la red ante fallo o indisponibilidad sobrevenida de algún elemento, o la mejora en la monitorización de la capacidad de transporte de la red.
Otra de ellas consiste en la incorporación de soluciones de red reguladas, que constituyen un recurso complementario eficiente para el consumidor porque no están sujetas a la volatilidad de las ofertas del mercado. Es el caso de las recientes modificaciones de la planificación eléctrica vigente, que plantean la incorporación de equipos que permitirán mitigar la necesidad de restricciones técnicas vinculadas al control estático y dinámico de tensión y a la estabilidad oscilatoria del sistema. Según los análisis realizados, su despliegue podría generar una reducción del coste de restricciones en el entorno del 15%, además de favorecer una mayor integración de energía renovable. Cabe recordar que para que una actuación de red sea incorporada en la Planificación eléctrica, que aprueba el Gobierno, es necesario que arroje un análisis coste-beneficio positivo para el consumidor.
Otra línea relevante es el despliegue del nuevo Procedimiento de Operación 7.4, que permite a las instalaciones renovables participar en la prestación del servicio de control de tensión mediante consignas. En los últimos meses, Red Eléctrica ha trabajado intensamente en su implantación y actualmente hay 26 GW de potencia instalada prestando este servicio, de los que 11 GW corresponden a renovables, cogeneración y residuos. Esto quiere decir que, a pesar del esfuerzo realizado, solo el 17% de las plantas de generación existentes en España han solicitado a Red Eléctrica y han obtenido la habilitación.
Por este motivo, el operador del sistema considera necesario acelerar la habilitación de un mayor número de instalaciones renovables para prestar este servicio clave para la reducción del coste de las restricciones técnicas. Tras la aprobación de una nueva versión de este P.O. en junio, que contempla un incremento de la retribución por este servicio, Red Eléctrica confía en que los sujetos del sistema intensifiquen este proceso de habilitación.
- 1
- 2
- …
- 130
- Siguiente →
 Energía de Extremadura
